Holding com imóveis rurais: como organizar a sucessão do patrimônio rural
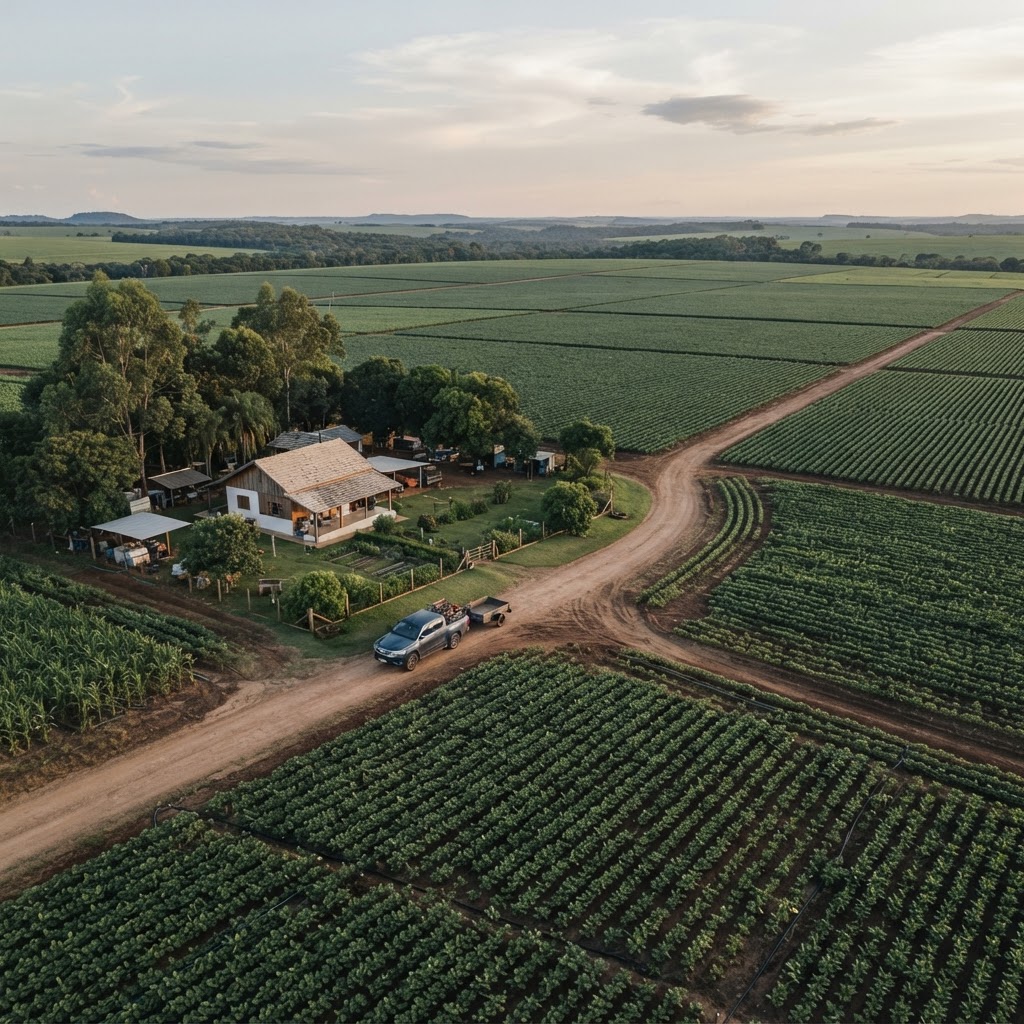
Planejamento patrimonial para famílias e empresas de Joinville: Terra, máquinas e rebanho pedem um desenho próprio de holding. Veja o que muda no ITR, no ITCMD e na sucessão do patrimônio rural.
Holding com imóveis rurais: como organizar a sucessão do patrimônio rural
Quando o patrimônio de uma família inclui terra, a conversa sobre holding muda de figura. Imóveis rurais carregam regras próprias, obrigações específicas e uma ligação direta com a atividade produtiva. Estruturar esse patrimônio exige mais cuidado do que organizar um portfólio urbano.
O que torna o imóvel rural um caso à parte
Alguns pontos diferenciam a propriedade rural:
- Tributação própria da terra: o ITR incide sobre o imóvel rural, com regras de apuração e de responsabilidade que envolvem o titular e o possuidor.
- Obrigações específicas: cadastro do imóvel, georreferenciamento e documentação fundiária precisam estar em ordem antes de qualquer reorganização.
- Uso produtivo: terra arrendada, terra explorada pela própria família e área de reserva têm tratamentos distintos na contabilidade.
- Ativos que andam junto: máquinas, implementos, rebanho e silos costumam fazer parte da mesma decisão.
A holding como instrumento de sucessão
A holding familiar concentra os bens em uma pessoa jurídica e organiza a participação de cada membro da família por meio de quotas. No caso rural, esse desenho permite:
- Definir desde já quem participa e em que proporção.
- Separar o patrimônio da família da atividade produtiva.
- Organizar a administração dos bens por regras escritas, e não por consenso informal.
- Planejar a transferência de participações de forma gradual, com instrumentos como reserva de usufruto e cláusulas de governança.
"No patrimônio rural, o maior risco quase nunca é o imposto: é a falta de regra escrita sobre quem decide, quem recebe e quem continua na atividade", observa nossa equipe de planejamento patrimonial.
Doação de quotas, ITCMD e ganho de capital
A transferência de participações envolve dois tributos que precisam ser calculados antes da operação:
- ITCMD: incide sobre a doação ou a herança, com alíquotas e regras definidas pelo estado, e depende da base de cálculo adotada para as quotas.
- Ganho de capital: pode surgir quando bens são integralizados na holding por valor diferente do custo de aquisição.
A forma de avaliação do imóvel rural e das quotas é o ponto mais sensível de todo o projeto. Uma escolha feita sem análise pode transformar uma economia em autuação. Por isso, cada caso deve ser dimensionado com o valor real dos bens, o estado de localização e a situação documental da propriedade.
Arrendar para a própria empresa: pode?
É uma das perguntas mais frequentes. A holding pode arrendar a terra para a empresa que explora a atividade, desde que exista contrato formal, valor compatível com o mercado e registro contábil adequado em ambos os lados. Arranjos informais, com valores simbólicos ou sem documentação, descaracterizam a operação e criam risco fiscal.
Quando a estrutura não faz sentido
Holding não é remédio universal. Em patrimônios de menor porte, com apenas um imóvel e um único herdeiro, o custo de manutenção da estrutura pode superar o benefício. A análise deve comparar cenários: custo anual de manter a holding, carga tributária na transferência e ganho real de governança.
Holding rural: como funciona a tributação
A expressão holding rural costuma esconder uma pergunta prática: quais tributos incidem sobre a terra, sobre a produção e sobre o aluguel quando o patrimônio rural passa a ser titulado por uma pessoa jurídica. A resposta depende de três momentos distintos: a propriedade, a exploração e a transmissão.
ITR sobre a propriedade
O ITR incide anualmente sobre imóveis rurais e tem como contribuinte o proprietário, o titular do domínio útil ou o possuidor a qualquer título. Com a integralização, a holding passa a ser a contribuinte, e o imóvel deixa de compor o patrimônio da pessoa física. A alíquota varia conforme a área e o grau de utilização, e o imóvel produtivo tem tratamento mais favorável que o improdutivo.
Imposto de renda sobre arrendamento e exploração
Se a holding arrenda a terra para terceiros, a receita de arrendamento é tributável. Na pessoa física, entra no ajuste anual com as regras de rendimento de aluguel. Na pessoa jurídica, compõe o faturamento e segue o regime adotado, com impacto de IRPJ, CSLL, PIS e Cofins. Na exploração própria, o resultado da atividade entra na apuração normal da empresa.
Ganho de capital na venda
A conversa mais relevante na prática é o que acontece quando a família decide vender. Na pessoa física, a alienação de imóvel rural sujeita o ganho de capital ao imposto com alíquotas progressivas. Na estrutura de holding, a venda pode ocorrer por alienação de quotas, com lógica distinta, e o ganho acumulado na integralização a valor de mercado precisa estar documentado, sob pena de tributação inesperada na saída.
ITBI e ITCMD na integralização e na sucessão
A integralização de imóvel no capital social não gera ITBI sobre o valor do capital integralizado, conforme a imunidade constitucional, e o tema já foi pacificado pelo STF. Incide ITBI apenas sobre o valor que exceder o capital, quando houver. O ITCMD entra em cena na sucessão e na doação de quotas ou imóveis, com alíquotas progressivas e regras próprias em Santa Catarina. O detalhamento está em imunidade de ITBI na integralização.
Contribuições sobre a produção rural
Quem explora atividade rural contribui sobre a receita da produção, com alíquotas diferentes para pessoa física e pessoa jurídica, além da contribuição destinada ao SENAR. A definição de quem é o produtor na operação, a holding ou o arrendatário, muda a incidência e precisa estar coerente com os contratos.
O que a reforma tributária acrescenta
A reforma não substitui ITR, ITCMD nem ganho de capital, mas altera a tributação do consumo sobre insumos, frete e venda da produção, além de criar regras específicas para o setor. Vale acompanhar em holding e reforma tributária e ITBI e ITCMD na reforma tributária.
O ponto de partida de qualquer projeto de holding rural é um diagnóstico que cruze mapa de imóveis, contratos de arrendamento, regime de exploração e objetivo sucessório. Sem esse cruzamento, a estrutura pode reduzir um imposto e criar outro.
Perguntas frequentes
Vale a pena colocar terra em holding? Depende do valor do patrimônio, do número de herdeiros, do estado onde o imóvel está e da situação documental da área. Em patrimônios rurais relevantes, com mais de um sucessor, a estrutura costuma trazer ganho de organização e de previsibilidade.
Como fica o ITR na holding? O imposto territorial continua incidindo sobre o imóvel rural, agora de titularidade da pessoa jurídica. O que muda é o responsável pelo recolhimento e a forma de controlar a obrigação na contabilidade.
Qual o melhor momento para estruturar? Quanto antes, melhor, e preferencialmente antes de qualquer negociação de venda, financiamento ou inventário em curso.
A holding rural substitui o testamento? Não substitui. Ela organiza a participação societária, mas o planejamento sucessório completo costuma combinar instrumentos, incluindo disposições testamentárias.
Estruturação patrimonial em Joinville e em todo o Brasil
Famílias empresárias de Joinville e da região Sul encontram na organização societária o caminho para proteger patrimônio e preparar a sucessão. A Suprema Contabilidade atua em Joinville há mais de 32 anos e atende estruturas de holding em SC, PR, RS e nos demais estados.
- Diagnóstico do patrimônio, das empresas e dos objetivos da família
- Estruturação de holding, acordo de sócios e regras de sucessão
- Acompanhamento contábil e fiscal da estrutura depois de constituída
Conheça nossos serviços: holding familiar em Joinville, holding patrimonial, sucessão empresarial e contabilidade para holdings.
Conclusão
Patrimônio rural bem estruturado protege a família e preserva a atividade produtiva. O caminho começa por um diagnóstico do que existe hoje e segue com um desenho tributário e societário feito sob medida.
Tem terra, máquinas ou rebanho na família e quer organizar a sucessão? Fale com a Suprema Contabilidade e receba uma análise da sua estrutura patrimonial.